
9to5Mac tarafından “Rapora göre iPhone'un üçüncü çeyrek sevkiyat payı rekor seviyede; küresel akıllı telefon pazarı yüzde 20 geriledi” başlığıyla aktarıldığı kadarıyla,
Counterpoint Research verilerine göre, Apple küresel akıllı telefon sevkiyat payı ilk kez üçüncü çeyrekte yüzde 20'nin üzerine çıkarak, sektör genelinde yaşalan düşüşe rağmen önemli bir performans sergiledi.
Bellek krizinin tam yükünü taşıyan ikinci ardışık çeyrek
Counterpoint Research tarafından yayımlanan rapora göre, bellek kısıtları ve artan fiyatlar nedeniyle küresel akıllı telefon sevkiyatları yıllık bazda yüzde 20 gerileme kaydederek son 14 yılın en düşük üçüncü çeyrek seviyesine geriledi. Raporda bu oransal düşüşün mutlak rakamlara karşılık geldiği belirtilmedi.
Aynı rapoda, Apple'ın 2026 yılının üçüncü çeyreğinde tüm akıllı telefonların yüzde 22'sini sevkiyat yaptığı, bir önceki yılın aynı döneminde bu oranın yüzde 18 olduğu aktarıldı. Bu gelişme, yüzde 23 payla birinci sırada kalan Samsung ile arasındaki farkı azalttı.
İlk beş sıralamada yer alan diğer markalar arasında Xiaomi (yüzde 10), OPPO (yüzde 9) ve vivo (yüzde 8) bulunuyor; bu üç markanın da sevkiyat payları 2025 yılının üçüncü çeyreğine kıyasla geriledi.
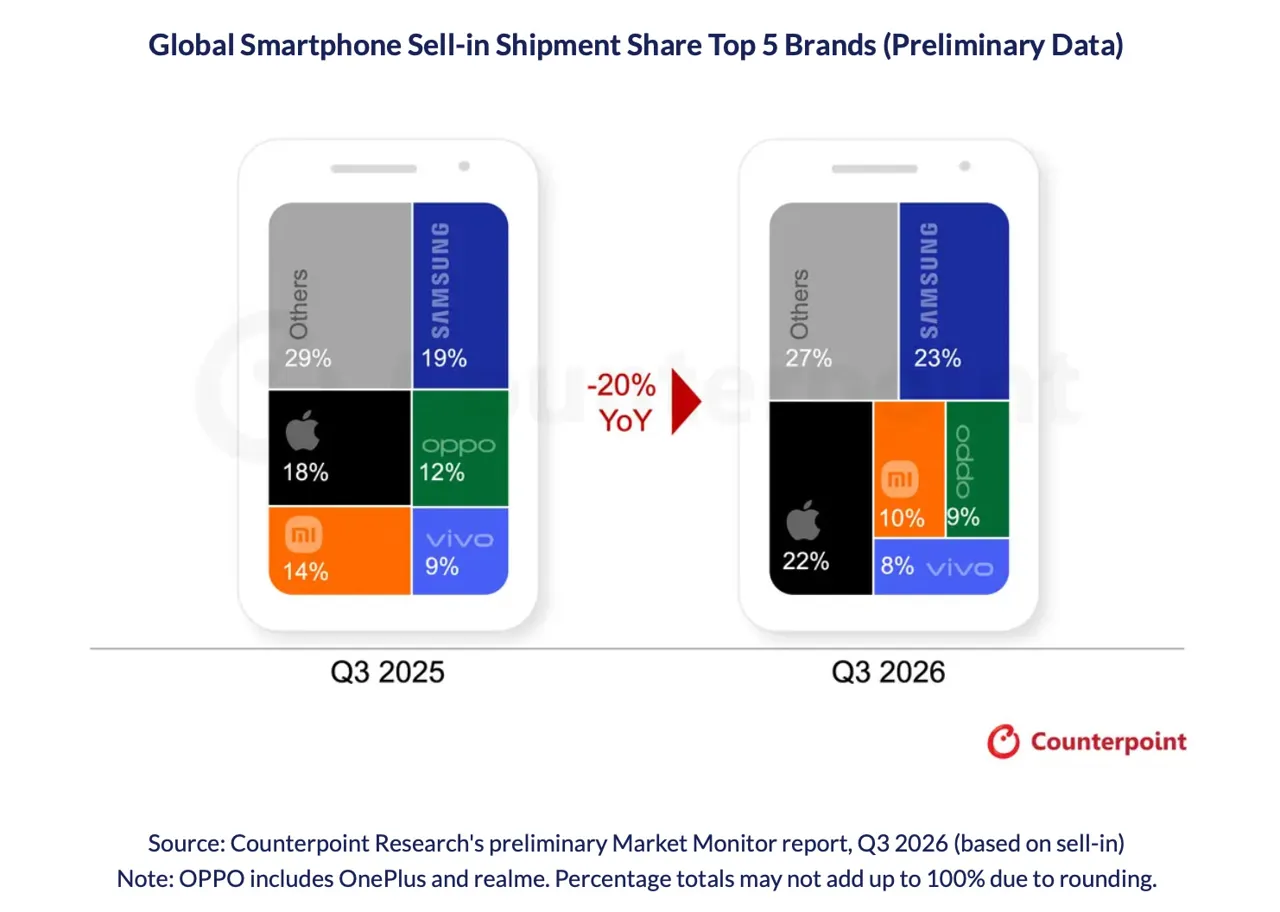
Counterpoint Research'ün Apple'ın dönem performansına ilişkin değerlendirmeleri şöyle:
Apple'ın pazar payı, sevkiyatların yıllık bazda azalmasına rağmen üçüncü çeyrekte ilk kez yüzde 20'nin üzerine çıkarak yüzde 22'ye ulaştı. Hacim düşüşü büyük ölçüde temel iPhone 18 modelinin bulunmamasından kaynaklandı; bu durum, bir önceki yılın tam kadro iPhone 17 lansmanına kıyasla daha küçük bir lansman ayı kanal dolumuyla sonuçlandı. Apple, sektör genelindeki fiyat artışı yönüne katıldı ancak bunun etkisi yalnızca çeyreğin son haftalarında kendini gösterdi. Bununla birlikte, iPhone 18 Pro modelleri önceki nesillere göre daha güçlü bir lansman performansı sergiledi; özellikle Çin ve Hindistan'da bu belirgin şekilde görüldü. iPhone 17 serisinden gelen sürdürülen ivme ise daha yüksek bir sevkiyat düşüşünü kısmen telafi etti.
Rapor, yılın kalan bölümüne ilişkin beklentilerin özellikle olumlu görünmediğine dikkat çekiyor. Üreticilerin, yükselen bileşen maliyetleri ve zayıflayan satın alabilirlik koşulları göz önüne alındığında, sevkiyat hacmi yerine kârlılığı giderek önceliklendirdiği belirtiliyor.
Counterpoint, fiyat hassasiyeti olan segmentlerin daha yüksek cihaz fiyatları ve sınırlı bileşen temini nedeniyle ek baskıyla karşı karşıya kalacağını, sevkiyat hacmlerinde anlamlı bir toparlanmanın ise maliyetlerin düşmesi ve arz koşullarının iyileşmesi öncesinde beklenmemesi gerektiğini ekledi.