
9to5Mac tarafından “Apple Rakiplerine Karşı Avantaj Kazanırken, iPhone 18 Pro ve iPhone Duo Zorluklarla Karşı Karşıya” başlığıyla aktarıldığı kadarıyla,
GF Securities analistleri tarafından bu hafta yayımlanan yeni bir yatırımcı notunda, küresel akıllı telefon pazarının 2026 yılında yüzde 14'tan fazla daralması beklenirken, Apple'ın büyük üreticiler arasında sevkiyat artışı kaydedecek tek şirket olacağı öngörülüyor.
Apple, akıllı telefon pazarı daralmasına direniyor
Son birkaç haftadır IDC ve Counterpoint Research'tan gelen bir dizi rapor, artan bellek maliyetlerinin akıllı telefon satışları üzerindeki etkisini haritalandırıyor.
Rakamlar arasında küçük farklılıklar olsa da, Apple'ın rakiplerine kıyasla daralmayı daha iyi yönetebildigi giderek daha net bir şekilde ortaya çıkıyor.
GF Securities analistleri bu hafta yayımladıkları yeni yatırımcı notunda bu eğilimi pekiştirerek, büyük rakiplerin çoğunun sevkiyatlarını kaybedeceği bir dönemde Apple'ın 2026 yılında önemli ölçüde pazar payı kazanacağını öngörüyor.
Rapora göre Apple, 2026 yılını büyük akıllı telefon üreticileri arasında sevkiyat artışı kaydedecek tek şirket olarak kapatması bekleniyor. Yıllık yüzde 4'lük artışla 257 milyon adetlik sevkiyat hedefi öne sürülüyor.
Bu performans, Apple'ı 2025 yılına kıyasla büyük ölçüde değişmeyen sevkiyatlarla 241 milyon adet beklenen Samsung'nun önünde tutacak. Apple ayrıca 2024 ve 2025 yıllarında da sıralamada lider konumdaydı.
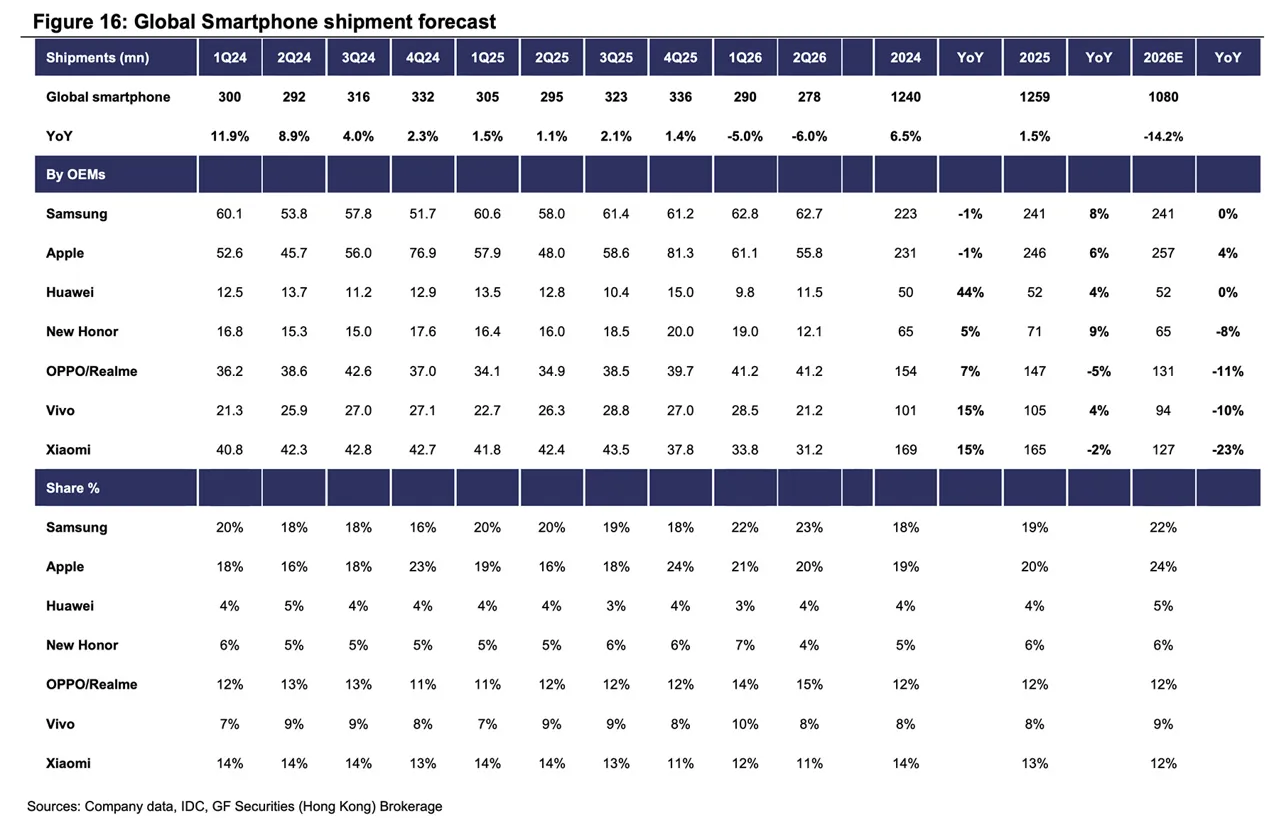
Apple'ın küresel akıllı telefon sevkiyatlarındaki payının da 2024'te yüzde 19 ve 2025'te yüzde 20 seviyelerinden 2026'da yüzde 24'e yükselmesi bekleniyor.
Pazar genelinde ise 2026 yılında toplam sevkiyatların yüzde 14,2 oranında düşerek 1,08 milyara gerilemesi öngörülüyor. Rapor ayrıca 2026-2027 dönemini, başlıca nedeni bellek fiyatlarındaki keskin artış olan ve bu durumun cihaz üreticilerini sevkiyatları azaltmaya ve fiyatları yükseltmeye zaten zorladığı "sektör için en zorlu dönemlerden biri" olarak nitelendiriyor.
Apple'a dönüldüğünde, raporda iPhone 18 Pro ve iPhone 18 Pro Max'in nispeten ılık bir karşılama gördüğü tekrarlanıyor. Analistler bu durumu kısmen iPhone Duo'nun rekabeti ve ağırlıkla ilgili eleştirilere bağlıyor. Analistler ayrıca hem iPhone Duo hem de iPhone 18 Pro serisini etkileyen üretim kısıtlamalarına işaret ediyor:
Menteşe kısıtlamaları nedeniyle iPhone Duo EMS üretim planını 2026 yılında 7 milyon adetten 6 milyon adete düşürüyoruz. Ayarlanabilir diyafram kamerayla ilgili kısıtlamalar göz önüne alınarak iPhone 18 Pro/Pro Max üretim planını da 72 milyon adete revize ediyoruz.
iPhone Duo bugün açılan ön sipariş sürecinde ABD'de teslimat tahminlerinin ocak ayı sonuna doğru uzadığını, diğer ülkelerde ise daha da ileri tarihlere kaydığını gösteriyor.
Tüm bu gelişmeler ışığında rapor, Apple hisseleri için "Satın Alma" (Hold) yatırım tavsiyesini korudu ve hedef fiyatı 369 dolar olarak belirledi. Apple hisseleri o gün yüzde 0,43 artışla 343,46 dolardan kapandı ve devam eden sektör genelindeki satış dalgasında yeşil bölgede kapanan tek büyük teknoloji hissesi oldu.